Pengertian dan Pengaruh Adanya Perubahan Hak Pemilikan,Beberapa Hal Yang Menyebabkan Hak Kepemilikan dan Pengaruhnya Terhadap Neraca Konsolidasi

Pengertian dan pengaruh adanya perubahan hak kepemilikan
Penggabungan usaha merupakan usaha untuk menggabungkan suatu perusahaan dengan satu atau lebih perusahaan lain ke dalam satu kesatuan ekonomi.
Faktor-faktor yang harus diperhitungkan di dalam memilih dasar yang akan dipakai untuk menentukan besarnya kontribusi dari masing-masing perusahaan yang mengadakan penggabungan usaha, adalah :
•    Penggabungan perusahaan dengan mengeluarkan satu jenis modal saham
•    Penggabungan perusahaan dengan mengeluarkan dua atau lebih jenis modal saham.

Beberapa hal yang menyebabkan perubahan hak pemilikan dan pengaruh nya terhadap neraca konsolidasi
Ada beberapa hal yang mengakibatkan perubahan-perubahan hak pemilikan dan pengaruhnya terhadap penyususnan neraca konsolidasi, antara lain:
1.    pembelian saham perusahaan anak dilakukan lebih dari satu kali, hak kontrol diperoleh sejak saat pembelian saham pada tahap pertama.
2.    pembelian saham perusahaan anak dilakukan lebih dari satu kali, hak kontrol diperoleh baru stelah beberapa tahap pembelian saham
3.    Pembelian dan penjualan kembali sebagian dari saham-saham perusahaan anak yang dimiliki perusahaan induk
4.    Emisi saham dan atau penarikan kembali saham-saham perusahaan anak yang mempengaruhi hak-hak pemilikan perusahaan induk
5.    transaksi-transaksi saham yang ditarik dari peredaran (Treasury Stock) pada perusahaan anak.

Perlakuan akuntansi untuk pembelian saham perusahaan anak yang dilakukan beberapa kali.
Sangat dimungkinkan bahwa suatu perusahaan yang telah mempunyai hak control pada perusahaan lain terus menambah hak pemilikannya dengan cara membeli saham-saham perusahaan lain tersebut dari para pemegang saham lainnya. Apabila hal ini terjadi, maka mengakibatkan tidak saja perubahan di dalam saldo rekening investasi saham, melainkan juga perubahan terhadap rekening laba yang ditahan (LYD) pada buku-buku perusahaan induk.

Perlakuan akuntansi untuk pembelian dan penjualan kembali sebagian dari saham perusahaan anak, yang dimiliki oleh perusahaan induk.
Meskipun tujuan pemilikan saham-saham pada perusahaan anak tidak untuk diperjualbelikan, akan tetapi dalam keadaan tertentu perusahaan induk dapat menjual kembali sebagian dari saham-saham perusahaan anak yang telah dimilikinya.

Perlakuan akuntansi untuk emisi saham dan penarikan kembali saham-saham perusahaan anak yang mempengaruhi hak pemilikan perusahaan induk.
Hak pemilikan saham oleh perusahaan induk pada perusahaan anak bisa berubah-ubah, tidak saja di sebabkan oleh transaksi pembelian dan penjualan saham-saham yang bersangkutan oleh perusahaan induk melainkan juga transaksi modal ( saham ) yang terjadi pada perusahaan anak sendiri.

Perlakuan akuntansi transaksi lainnya yang mempengaruhi perubahan hak pemilikan.
Transaksi-transaksi saham yang ditarik dari peredaran (treasury stock) pada perusahaan anak.
Baca Penuh - Pengertian dan Pengaruh Adanya Perubahan Hak Pemilikan,Beberapa Hal Yang Menyebabkan Hak Kepemilikan dan Pengaruhnya Terhadap Neraca Konsolidasi

LAPORAN KEUANGAN KONSOLIDASI

MASALAH KHUSUS

Laba Antar Perusahaan
Selama diantara perusahaan yang berafiliasi sebagai unit usaha masih tetap melanjutkan usahanya masing-masing, maka tidak merupakan suatu hal yang mistahil jika diantara unit-unit usaha tersebut melakukan jual-beli berupa barang / jasa yang dihasilkan maupun harta tak bergerak untuk fasilitas pabriknya

Obligasi Antar Perusahaan
Seperti halnya transaksi jual beli baik berupa barang-barang dagangan, jasa-jasa maupun fasilitas-fasilitas produksi lainnya, maka sangat dimungkinkan terjadinya pemilikan (surat hutang ) obligasi dari suatu perusahaan oleh perusahaan lain didalam lingkungan perusahaan yang berafiliasi.

Saham Prefferen dan Saham Biasa Anak
ada beberapa jenis modal saham prioritas, yang satu sama lain mempunyai akibat (pengaruh) yang berbeda-beda khususnya dilihat dari segi hak-hak penyertaannya 
Sifat saham prefferen adalah :
1. Tidak kumulatif dan tidak berpartisipasi (TKTB), dimana klaim terhadap kekayaan bersih perusahaan sebatas nominalnya.
Hak kepemilikan atau klaim terhadap kekayaan bersih perusahaan terbatas hanya sebesar nilai nominal, dan saldo laba ditahan seluruhnya merupakan bagian dari para pemegang saham biasa. sebaliknya, saldo defisit seluruhnya menjadi tanggungan para pemegang saham biasa pula.
2. Kumulatif dan tidak berpartisipasi (KTB), klaim terhadap kekayaan bersih perusahaan sebatas nominalnya, dan mempunyai hak atas deviden.
3. Tidak kumulatif dan berpartisipasi penuh (TKB), dimana hak atas deviden hanya apabila perusahaan mengalami laba saja.
4. Kumulatif dan berpartisipasi penuh (KB), mencakup hak atas kekayaan bersih dan laba.

Deviden Saham Anak
Apabila saham bonus dibagikan oleh perusahaan anak, maka pada perusahaan anak terjadi perubahan posisi modalnya, karena hal ini berarti terjadi perubahan status dari sebagian saldo laba yang ditahan menjadi modal statutair.

Eliminasi hak-hak pemilikan dari perusahaan induk diatur sebagi berikut :
1. Eliminasi terhadap modal saham, dipakai titik tolak dari posisi terakhir(setelah pembagian bonus saham ) sebesar presentase pemilikannya.
2. Eliminasi terhadap saldo Laba Yang Ditahan bertitik tolak dari saldo Laba Yang Ditahan  pada saat /tanggal terjadinya pembelian saham-saham dikurangi dengan jumlah yang di kapitalisasi sebagai modal saham (statutair).

Metode Equity 
Apabila metode equity din pakai , maka rekening investasi saham perusahaan anak harus di debit sebesar Rp 10.000 (80% x 12.500) sebagi pengakuan  terhadap bagian atas laba yang diperoleh Anak dengan rekening lawan kredit pada Rugi- Laba Anak ( Laba Yang Ditahan).
Baca Penuh - LAPORAN KEUANGAN KONSOLIDASI

Bagaimana mengatasi Fraud dalam Laporan Keuangan

Menurut definisi dari The Institute of Internal Auditor (“IIA”), yang dimaksud dengan Fraud adalah “An array of irregularities and illegal acts characterized by intentional deception”: sekumpulan tindakan yang tidak diizinkan dan melanggar hukum yang ditandai dengan adanya unsur kecurangan yang disengaja.

Webster’s New World Dictionary mendifenisikan Fraud sebagai suatu pembohongan atau penipuan (deception) yang dilakukan demi kepentingan pribadi, sedangkan International Standards of Auditing seksi 240 – The Auditor’s Responsibility to Consider Fraud in an Audit of Financial Statement paragraph 6 mendefenisikan Fraud sebagai “…tindakan yang disengaja oleh anggota manajemen perusahaan, pihak yang berperan dalam governance perusahaan, karyawan, atau pihak ketiga yang melakukan pembohongan atau penipuan untuk memperoleh keuntungan yang tidak adil atau illegal”.

Fraud terjadi tentu karena adanya suatu motif ataupun keinginan tertentu pelaku agar dapat terwujud dengan melakukan tindakan tersebut. Pada intinya Fraud dilakukan dengan cara-cara yang ilegal. Motif melakukan Fraud diantaranya:

1. Insentif atau tekanan untuk melakukan fraud
Pelaku mendapat tekanan dari pihak tertentu untuk mengubah sesuatu yang seharusnya tidak boleh dirubah. Tekanan itu bisa muncul dari dalam perusahaan, misalnya atasan pada bawahan. Ataupun dari luar perusahaan seperti karena masalah keuangan pribadi, sehingga memunculkan motif untuk melakukan fraud.

2. Peluang untuk melakukan fraud
Pelaku fraud mendeteksi adanya peluang untuknya melakukan fraud saat pihak perusahaan lengah pada pengendalian internal.

3. Sikap atau rasionalisasi untuk membenarkan tindakan fraud
Pelaku fraud membenarkan tindakannya dengan alasan jika melakukan “fraud” maka akan memberikan dampak yang menguntungkan untuk satu pihak. Misalnya menguntungkan untuk pihak perusahaannya.

Kecurangan yang dikenal sebagai Fraud, tenyata memiliki cabang-cabang utama diantarnya corruption (korupsi), Asset Misappropriation (penjarahan kekayaan perusahaan atau lembaga), Fraudulent Statement (fraud yang dilakukan dengan menggunakan cara-cara akuntansi seperti earning managemen dan windows dressing), dan cybercrime (fraud yang paling canggih dan dilakukan oleh pihak yang mempunyai keahlian khusus).

Dampak kerugian yang timbul akibat Fraud harus diminimalisir dengan melakukan pencegahan dan pendeteksian sejak dini atas tindakan tersebut, hal ini dilakukan agar tidak menimbulkan banyak kerugian. Pencegahan dan pendeteksian bisa dilakukan dengan bantuan beberapa pihak seperti akuntan (akuntan dalam perusahaan sebagai auditor internal, auditor eksternal, dan auditor forensik). Berikut adalah pencegahan dan pendeteksian Fraud:

1. Corporate Governance dilakukan oleh manajemen yang dirancang dalam rangka mengeliminasi atau setidaknya menekan kemungkinan terjadinya fraud. Corporate governance meliputi budaya perusahaan, kebijakan-kebijakan, dan pendelegasian wewenang.

2. Transaction Level Control Process dilakukan oleh auditor internal, pada dasarnya adalah proses yang lebih bersifat preventif dan pengendalian yang bertujuan untuk memastikan bahwa hanya transaksi yang sah, mendapat otorisasi yang memadai yang dicatat dan melindungi perusahaan dari kerugian.

3. Retrospective Examination dilakukan oleh Auditor Eksternal diarahkan untuk mendeteksi fraud sebelum menjadi besar dan membahayakan perusahaan.

4. Investigation and Remediation dilakukan forensik auditor. Peran auditor forensik adalah menentukan tindakan yang harus diambil terkait dengan ukuran dan tingkat kefatalan fraud, tanpa memandang apakah fraud itu hanya berupa pelanggaran kecil terhdaap kebijakan perusahaan ataukah pelanggaran besar yang berbentuk kecurangna dalam laporan keuangan atau penyalahgunaan aset.

Tindakan pencegahan dinilai sebagai salah satu tindakan yang harus dilakukan, karena dengan tindakan pencegahan berarti dapat mengurangi kerugian. Bayangkan jika fraud sudah terjadi, kerugian yang dihasilkan akan lebih banyak untuk biaya pemulihan kerugian. Namun jika tindakan pencegahan berhasil dilakukan, berarti mengurangi kerugian yang belum dilakukan pelaku fraud.

Kebijakan anti fraud dalam suatu perusahaan juga menjadi salah satu pencegahan dini untuk fraud. Kebijakan ini dibuat sebagai petunjuk bagi karyawan perusahaan mengenai tindakan Fraud, dampak Fraud serta petunjuk pencegahannya. Beberapa kebijakan yang sudah dilakukan perusahaan diantarannya:

1.    Membuat buku pedoman komprehensif
Menjelaskan semua aspek yang berhubungan dengan pihak ketiga dan masyarakat, bertanggung jawab dan profesional.

2.    Menerapkan Enterprise Risk Management (ERM) yang disusun oleh COSO
        Penerapan melalui ERM dengan cara:
         -   Peningkatan kebijakan melalui evaluasi
         -   Peningkatan pemahaman proses bisnis yang efektif
         -  Pelaksanaan pengkajian risiko dan langkah mitigasi
         -  Perlindungan asset melalui penyediaan informasi yang memadai dan akurat
Baca Penuh - Bagaimana mengatasi Fraud dalam Laporan Keuangan

Laporan Keuangan Perusahaan PT XL Axiata

NERACA 2009/2010


LAPORAN RUGI/LABA 2009/2010


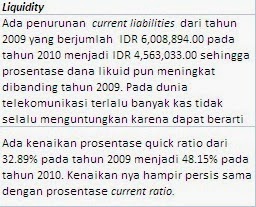
RASIO DAN ANALISIS NYA


Baca Penuh - Laporan Keuangan Perusahaan PT XL Axiata

LAPORAN KEUANGAN KONSOLIDASI

METODE HARGA PEROLEHAN / HARGA POKOK (METODE COST)
• Metode perolehan (cost method) adalah metode pencatatan investasi yang pada awal perolehan investasi
• Secara akuntansi, metode perolehan (cost) dengan kepemilikan kurang dari 20%.
• Berdasarkan metode perolehan (cost), investasi saham biasa dicatat pada biayanya, dan dividen dari laba berikutnya dilaporkan sebagai pendapatan dividen.
• Tujuan utama dari penyusunan laporan keuangan yang dikonsoidasi adalah untuk menunjukkan posisi keuangan dan hasil usaha dari berbagai perusahaan afiliasi yang merupakan satu kesatuan.
• Pada perusahaan anak, saldo rekening investasi saham selalu tetap jumlahnya kecuali jika terjadi penjualan atau pembelian atas saham-saham yang dimiliki.

Ciri-ciri metode harga perolehan:
1. L/R yang diperoleh perusahaan anak tidak dilakukan penjurnalan.
2. Eliminasi saldo modal, agio, LYD perusahaan anak ditentukan dengan bertitik tolak pada posisi neraca.
3. Hak minoritas ditentukan dengan bertitik tolak pada posisi akhir setelah transaksi di kertas konsoiidasi.

Kondisi pencatatan dalam metode harga perolehan:
1. Perusahaan induk mengakui adanya pendapatan hanya terhadap deviden atas saham yang dibagikan perusahaan anak.
2. L/R timbul jika sebagian/seluruh saham yang dimiliki dijual.
3. Rekening investasi saham jumlahnya tetap.
4. Ada kenaikan/penurunan LYD induk.

Perbedaan antara metode equity dengan metode harga perolehan dapat dilihat dibawah ini:
Metode Equity
• Berubah – ubah sesuai perubahan jumlah kekayaan bersih perusahaan anak.
• Dicatat dalam laporan keuangan (neraca) yang dikonsolidasi
• Tidak mencantumkan “pendapatan atau kerugian” atas investasi saham.

Metode Harga Perolehan
• Jumlahnya selalu tetap, kecuali ada penjualan atau pembelian tambahan atas saham yang dimiliki.
• Tidak hanya diakui pada laporan keuangan (neraca).
• Bagian deviden dicatat debit pada rekening piutang deviden (kas), dengan rekening “penghasilan deviden” pada sisi kredit.

Penyajian - penyajian rekening investasi dalam laporan keuangan perusahaan induk,
bila memakai metode harga perolehan maka perubahan-perubahan netto didalam hak-hak pemegang saham yang berasal dari (pembagian) laba perusahaan anak sejak posisi control dicapai harus disajikan secara terpisah didalam neraca. Jika sebagian dari perubahan netto itu terjadi dalam periode akuntansi yang sedang berjalan, maka harus dilaporkan didalam laporan Rugi Laba (Perusahaan Induk).

Laporan keuangan perusahaan anak yang tidak dikonsolidasikan di dalam neraca konsolidasi, persoalan tersebut adalah
menyangkut cara menyajikan investasi pada perusahaan anak yang tidak ikut dikonsolidasi di dalam neraca konsolidasinya, yaitu harus tetap disajikan menurut harga perolehannya atau harus disesuaikan juga dengan perubahan-perubahan yang terjadi pada (saldo) hak-hak para pemegang saham dari perusahaan anak.

Prosedur Akuntansi Untuk Metode Harga Pokok
1. Perusahaan induk dan perusahaan anak adalah dua perusahaan yang berbeda
2. Walaupun kaitan yang ada antara perusahaan induk dan perusahaan anak dapat menggambarkan suatu kesatuan ekonomis
3. Jika yang digunakan adalah metode harga pokok, maka perkiraan perusahaan induk untuk investasi dalam sebuah perusahaan anak akan sama persis dengan perkiraan untuk setiap investasi jangka panjang lainnya dalam surat-surat berharga.
4. Angka yang dilaporkan untuk saham perusahaan anak dalam perkiraan investasi adalah sebesar harga perolehannya semula.
5. Pengumuman dividen oleh perusahaan anak dicatat dalam buku perusahaan induk dengan mendebet perkiraan piutang dividen dan mengkredit perkiraan pendapatan dividen

Pembagian deviden dari saldo laba yang ditahan sebelum saat pemilikan saham,
tidak ada saldo laba yang ditahan bagi perusahaan yang baru dibentuk dan belum melakukan operasinya. Dengan demikian apabila pada perusahaan yang baru dibentuk membagikan sebagian harta miliknya kepada para pemegang saham berarti harus diakui sebagai penarikan kembali dari sebagian atas penanaman modalnya.

Alternatif Teknik - teknik Penyusunan Neraca Konsolidasi,
meskipun didalam buku-buku perusahaan induk tidak dilakukan pengakuan terhadap bagian laba perusahaan anak yang belum direalisasikan (dibagikan sebagai deviden), namun demikian didalam neraca yang dikonsolidasi jumlah tersebut harus diakui pula sebagai kenaikan atas Saldo Laba Yang Ditahan.

Baca Penuh - LAPORAN KEUANGAN KONSOLIDASI